(※イメージ画像となります)
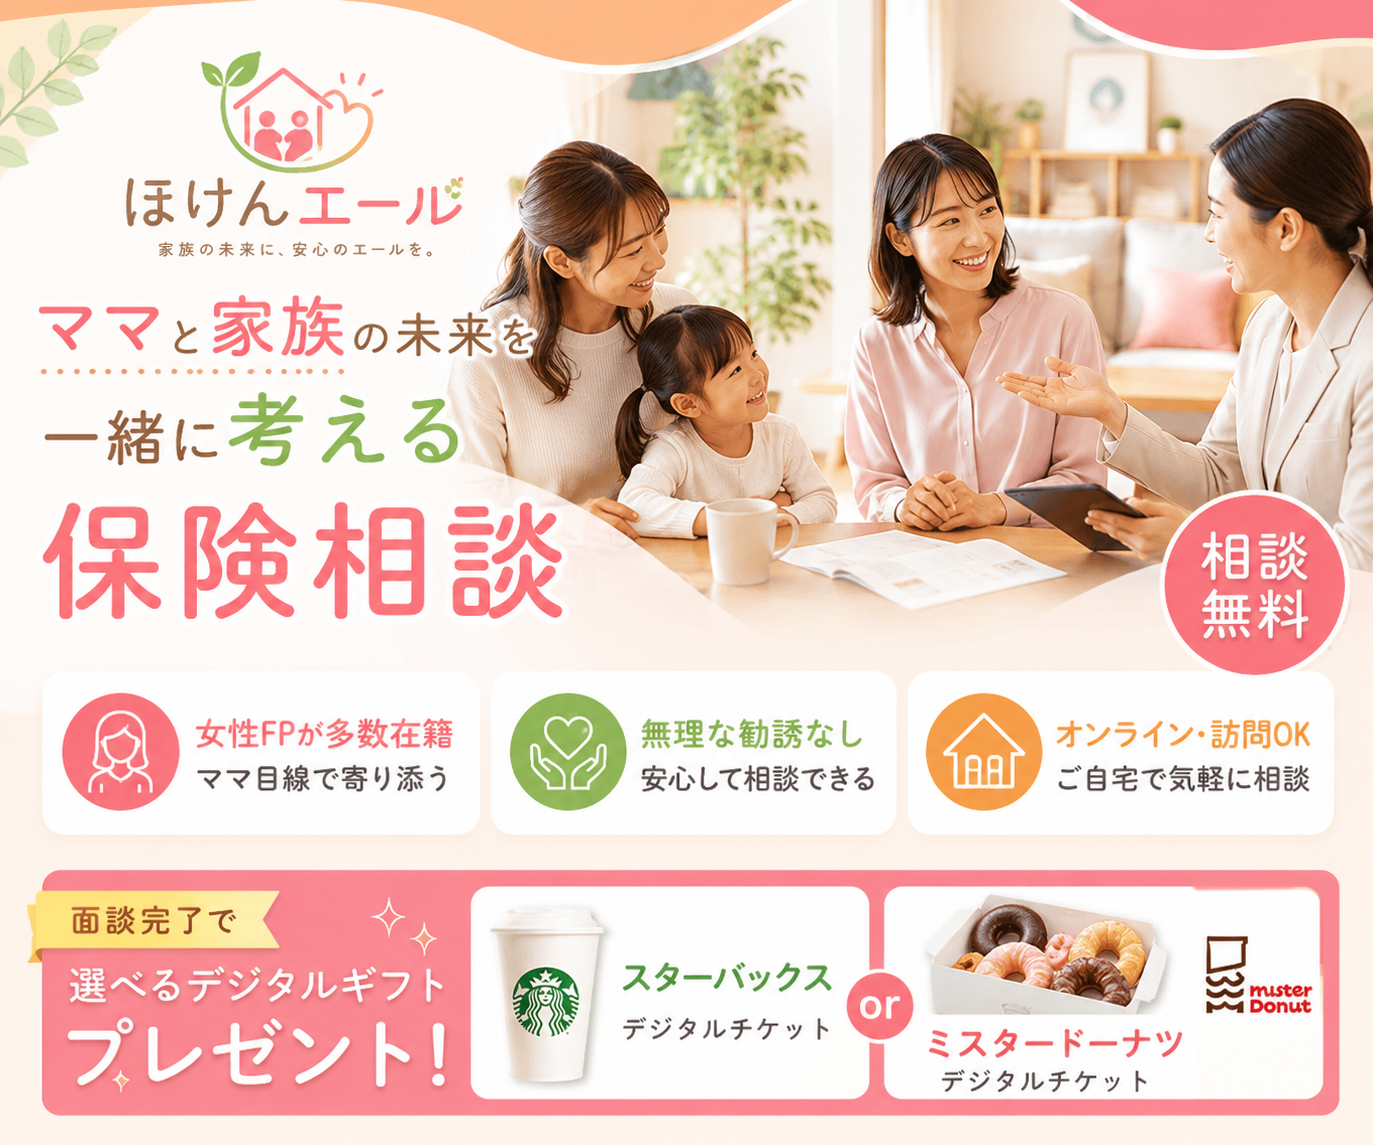
(※こちらは一部、広告・宣伝が含まれます)
保険を見直したいと思っても、
「医療保険を増やすべき?」
「死亡保障はいくら必要?」と
商品選びから始めてしまうことがあります。
インターネットで保険を調べるほど選択肢が増え、
結局どれが自分に合っているのか
分からなくなる人もいるでしょう😊
そんな時に相談先の一つとして考えられるのが
ほけんエールです。
ただし、保険相談を有効に使うためには、
最初から「おすすめの商品を教えてほしい」と
考えるだけでは十分ではありません。
先に整理したいのは、今の家計で何が不安なのか、
もしもの時にどこまで自分たちで
対応できるのかという部分です✨
今回は、ほけんエールを利用する前に
整理しておきたい家計と保障の考え方を紹介します。
今入っている保険を一度全部並べてみる 🌿
保険を見直す時、新しい商品の保障内容を見る前に、
現在加入している保険を確認しましょう。
長く契約していると、
自分でも何に入っているのか
分からなくなっていることがあります。
「何が起きた時に、いくら受け取れるのか」を
整理するだけでも構いません。保障を一覧にすると、足りない部分だけでなく
重複している部分にも気付きやすくなります😊
- 死亡した場合の保障額
- 入院・手術をした場合の給付内容
- がんや三大疾病などの保障
- 毎月支払っている保険料
- 保障が続く期間
- 更新によって保険料が変わるか
家族それぞれが複数の保険に加入している場合は、
世帯全体で確認することも大切です。
「保険が少ないから不安」なのではなく、
「今何を保障できているか分からないから不安」
になっている場合もあります✨
保険より先に使える貯蓄を確認する 💰
もしものことを考えると、
不安を減らすために保障を増やしたくなることがあります。
しかし、すべての出費を
保険で準備する必要があるとは限りません。
例えば比較的小さな出費であれば、
保険ではなく預貯金から支払える家庭もあります。
「突然の出費へ今いくら対応できるか」を確認しましょう。貯蓄で対応できる部分と、
保険で備えたい部分を分けると
必要保障を整理しやすくなります🌿
例えば入院した時に必要なお金を考える場合も、
医療費だけを見るのではなく、
仕事を休んだ場合の収入減少など家庭ごとの影響を考えます。
同じ家族構成でも、
貯蓄額や働き方が違えば必要な保険は同じとは限りません。
「一般的には○千万円必要」といった数字だけで決めず、
自分の家計へ置き換えて考えましょう😊
保険と貯蓄を競わせるのではなく、
それぞれが担当する範囲を決めることがポイントです✨
家族の生活費から死亡保障を考える 👨👩👧
死亡保障を考える時、
「金額が大きいほど安心」と思ってしまうことがあります。
しかし、本当に必要な金額は家庭によって異なります。
まずは、もし自分や配偶者に万一のことがあった場合に、
誰の生活にどのような経済的影響が出るのかを
考えてみましょう。
単純に決めるのではなく、
残された家族に必要なお金から考えます。子どもの年齢や配偶者の収入によっても
必要な備えは変わります😊
- 毎月の生活費はいくらか
- 子どもの教育費が今後どの程度必要か
- 住宅ローンの状況
- 配偶者の収入
- 現在の預貯金
- 会社や公的制度から受けられる保障
こうして一つずつ整理すると、
必要以上に保障を持っている部分や、
逆に不足している部分が見えてくることがあります。
保障額を先に決めるのではなく、
守りたい生活から逆算することを意識しましょう🌿✨
相談では「保険料を下げたい理由」まで伝える 📝
保険相談では、
「毎月の保険料をもう少し安くしたい」という
希望を伝える人もいるでしょう。
その場合も、単純に最も安いプランを探すだけではなく、
なぜ保険料を下げたいのかを整理しておくことが大切です。
「その5,000円を何に使いたいのか」まで
考えてみましょう。教育費や貯蓄など目的が分かれば、
家計全体で優先順位を考えやすくなります✨
例えば子どもの教育資金を増やしたいなら、
保障を削りすぎず、重複している部分や
優先順位の低い特約から確認する方法があります。
老後資金を準備したい場合も、
保険だけですべてを用意するのではなく、
貯蓄などほかの方法と役割を分けて考えます。
保険料を下げること自体がゴールになると、
必要な保障まで減らしてしまう可能性があります。
「いくら安くしたいか」より
「家計をどんな状態へ変えたいか」を
相談時に伝えてみましょう😊🌿
(※イメージ画像となります)
提案を受けたら加入する前に家へ持ち帰って比べる 🔍
相談して具体的な保険を提案されると、
「せっかく説明してもらったから
今日決めたほうがいいかな」と感じることがあります。
しかし、保険は長期間保険料を支払う可能性があるため、
分からない部分を残したまま契約する必要はありません。
「今の保険から何が増え、何がなくなり、
保険料がどう変わるか」を比較しましょう。
新しい商品の良さだけでなく、
現在の契約を手放すことで失う保障も
確認することが大切です😊
- 毎月の保険料はいくら変わるか
- 保障期間はどう変わるか
- 新しく追加される保障
- なくなる保障や特約
- 更新時の保険料
- 家族へ説明して納得できる内容か
「おすすめされたから入る」のではなく、
「なぜ自分の家庭に必要なのかを
説明できる保険だけを選ぶ」という基準を持ちましょう✨
ほけんエールを活用する時は、
最初から保険商品のランキングや
保険料だけを比較する必要はありません。
まず今加入している保障を並べ、
毎月いくら支払い、どのような時に給付を
受けられるのかを整理します😊
次に預貯金や毎月の生活費、家族構成などを確認し、
「自分たちで対応できる部分」と
「保険で備えたい部分」を分けてみましょう。
相談時には、保険を増やしたい理由だけでなく、
保険料を減らしたい理由や
今後のお金の使い道まで伝えることも大切です。
相談相手に答えを決めてもらうのではなく、
自分の家計を整理するために相談を使うと、
提案内容も比較しやすくなります🌿
そして新しい保障を提案されたら、
現在の保険との違いを一度整理してから判断しましょう。
保険を増やすことではなく、
家計と保障のバランスを自分で理解できる状態を作ることが、
納得できる保険見直しへの第一歩です😊✨
コメント